Ce modèle crée une SCI de construction-vente ayant pour objet de construire des immeubles en vue de leur vente.
À jour de la loi
Activité commerciale par nature autorisée sous forme civile par les articles L. 211-1 et suivants du Code de la construction et de l’habitation ; responsabilité des associés à proportion de leurs droits.
Format et livraison
Fourni en Word et en PDF. Téléchargement immédiat après paiement.
Modèle type fourni à titre indicatif, ne dispensant pas de l’avis d’un professionnel du droit.
Ce modèle crée une SCI d’attribution destinée à diviser un immeuble en fractions attribuées aux associés en propriété ou en jouissance.
À jour de la loi
SCI d’attribution régie par les articles L. 212-1 et suivants du Code de la construction et de l’habitation, en complément des articles 1832 et 1845 et suivants du Code civil.
Format et livraison
Fourni en Word et en PDF. Téléchargement immédiat après paiement.
Modèle type fourni à titre indicatif, ne dispensant pas de l’avis d’un professionnel du droit.
Ce modèle de statuts crée une société civile immobilière destinée à acquérir, gérer et louer des biens immobiliers.
À jour de la loi
SCI régie par les articles 1832 et 1845 et suivants du Code civil ; responsabilité indéfinie et conjointe des associés (article 1857) ; immatriculation au RCS via le guichet unique de l’INPI.
Format et livraison
Fourni en Word et en PDF. Téléchargement immédiat après paiement.
Modèle type fourni à titre indicatif, ne dispensant pas de l’avis d’un professionnel du droit.
Ce modèle de statuts est destiné à une association visant la reconnaissance d’utilité publique, conforme aux statuts types du Conseil d’État.
À jour de la loi
La reconnaissance d’utilité publique est accordée par décret en Conseil d’État à une association déclarée justifiant en principe de trois ans d’existence, d’un fonctionnement démocratique et d’une solidité financière ; elle permet de recevoir dons et legs.
Format et livraison
Fourni en Word et en PDF. Téléchargement immédiat après paiement.
Modèle type fourni à titre indicatif, ne dispensant pas de l’avis d’un professionnel du droit.
Ce modèle de statuts permet de créer une association loi 1901 : dénomination, objet, membres, cotisation, ressources, assemblées, administration et dissolution.
À jour de la loi
L’association acquiert la capacité juridique après déclaration (préfecture ou en ligne via le Compte Asso), inscription au Répertoire national des associations (numéro RNA) et publication au JOAFE, gratuite depuis le 1er janvier 2020.
Format et livraison
Fourni en Word et en PDF. Téléchargement immédiat après paiement.
Modèle type fourni à titre indicatif, ne dispensant pas de l’avis d’un professionnel du droit.
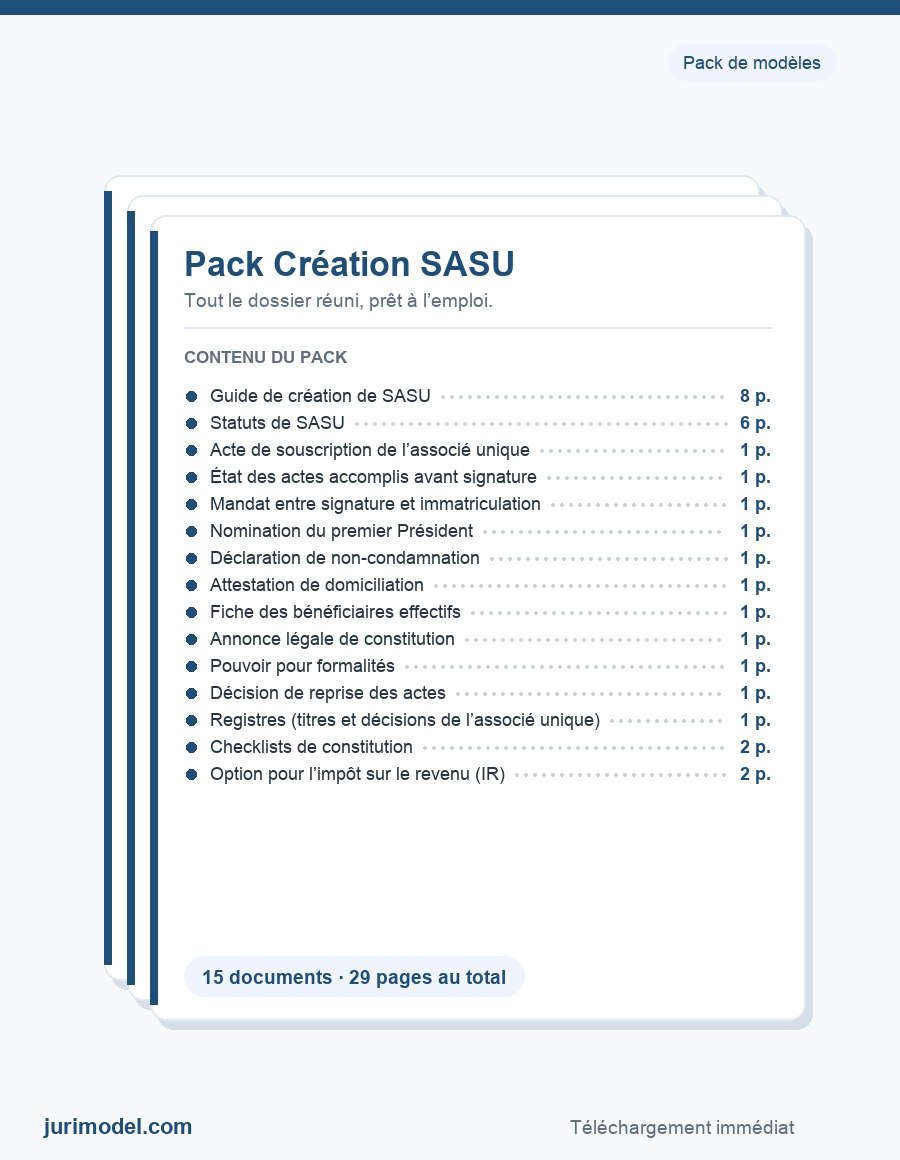
Le Pack Création SASU réunit tout ce qu’il faut pour constituer une Société par Actions Simplifiée Unipersonnelle (à associé unique) en France, à jour du droit 2026.
SASU à l’IS ou à l’IR : le pack couvre les deux
Une SASU est soumise par défaut à l’impôt sur les sociétés (IS). Elle peut, sous conditions, opter de façon temporaire pour l’impôt sur le revenu (IR) (régime des sociétés de personnes, 5 exercices maximum). Les documents de constitution sont valables dans les deux cas. Le pack inclut en plus une lettre d’option pour l’IR et un guide qui explique le choix entre IS et IR.
Ce que contient le pack (15 documents)
Guide de création de SASU, avec la section fiscale IS / IR
Statuts de SASU (associé unique)
Acte de souscription de l’associé unique, décisions de l’associé unique, nomination du Président
Déclaration de non-condamnation, attestation de domiciliation, fiche des bénéficiaires effectifs
Annonce légale de constitution, pouvoir pour formalités, décision de reprise des actes, registres
Checklists de constitution
Lettre d’option pour l’impôt sur le revenu (IR)
Format et mise à jour
Chaque document en Word (modifiable) et PDF, à jour 2026 (guichet unique INPI, bénéficiaires effectifs, décisions de l’associé unique). Téléchargement immédiat après paiement.
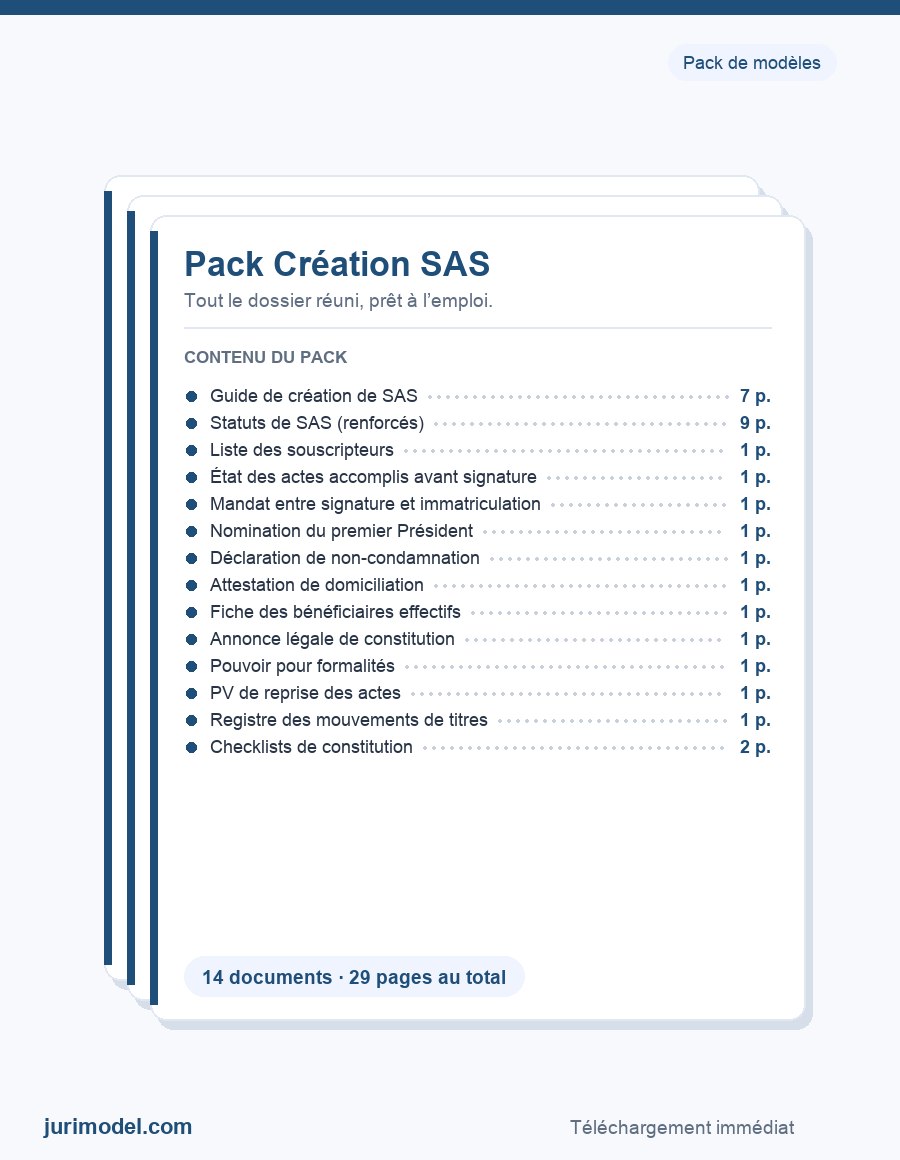
Le Pack Création SAS réunit tout ce qu’il faut pour constituer une Société par Actions Simplifiée en France : un guide pas à pas, des statuts renforcés et toutes les annexes de constitution, rédigés par un avocat et à jour du droit 2026.
Ce que contient le pack (14 documents)
Guide de création de SAS, étape par étape
Statuts de SAS renforcés (gouvernance protectrice du Président et de l’associé majoritaire)
Liste des souscripteurs, état des actes accomplis, mandat, décision de nomination du Président
Déclaration de non-condamnation, attestation de domiciliation, fiche des bénéficiaires effectifs
Annonce légale de constitution, pouvoir pour formalités, procès-verbal de reprise des actes, registre des mouvements de titres
Checklists de constitution (avant dépôt et après immatriculation)
Format et mise à jour
Chaque document est fourni en Word (modifiable) et en PDF, à jour du droit 2026 (guichet unique INPI, bénéficiaires effectifs). Téléchargement immédiat après paiement.
Louer un local pour son activité ne se fait pas sous n’importe quel bail. Selon que l’on exerce une activité commerciale ou une profession libérale, le régime change du tout au tout. Comparatif pour ne pas se tromper.
Deux statuts, deux logiques
Le bail commercial obéit au statut protecteur des baux commerciaux et s’adresse aux commerçants, artisans et industriels immatriculés. Le bail professionnel concerne les professions libérales et intellectuelles (médecins, avocats, experts) qui n’exercent pas d’activité commerciale.
La durée
Le bail commercial est conclu pour neuf ans au minimum, avec la faculté pour le locataire de donner congé tous les trois ans (le fameux « 3-6-9 »). Le bail professionnel a une durée d’au moins six ans, sans découpage triennal imposé.
Le renouvellement et la propriété commerciale
Différence majeure : le bail commercial ouvre droit à la propriété commerciale, c’est-à-dire au renouvellement du bail et, à défaut, à une indemnité d’éviction. Le bail professionnel ne confère pas ce droit : à son terme, il n’y a ni renouvellement automatique ni indemnité.
La sortie
Le locataire professionnel peut en principe résilier à tout moment moyennant un préavis, là où le bail commercial encadre plus strictement le congé. Plus de souplesse d’un côté, plus de protection de l’autre.
Bien choisir
Le choix dépend de la nature exacte de l’activité. Une qualification erronée peut fragiliser le bail : mieux vaut partir sur le bon modèle dès la signature.
Vendre ses parts, arrêter l’activité ou fermer définitivement une société civile immobilière obéit à des règles précises. Trois situations différentes qu’il ne faut pas confondre. Le point pour agir sans erreur.
Céder ses parts de SCI
Un associé peut vendre ses parts, mais la cession à un tiers exige en principe l’agrément des autres associés, dans les conditions fixées par les statuts. La cession se constate par un acte écrit, doit être signifiée à la société et enregistrée auprès de l’administration fiscale. Des droits d’enregistrement s’appliquent, plus élevés lorsque l’actif de la SCI est à prépondérance immobilière.
Dissoudre la société
La dissolution résulte d’une décision des associés réunis en assemblée générale extraordinaire (ou d’une cause prévue par les statuts ou la loi). Les associés nomment un liquidateur, et la décision fait l’objet d’une publication dans un support d’annonces légales.
Liquider puis radier
Le liquidateur réalise l’actif, règle les dettes, puis établit les comptes de liquidation. Le solde, boni ou mali, est réparti entre les associés. La clôture de la liquidation est votée, publiée, puis la société est radiée du registre du commerce et des sociétés. Elle disparaît alors juridiquement.
Anticiper la fiscalité
Cession comme liquidation peuvent générer une imposition (plus-values, boni de liquidation). Mieux vaut chiffrer l’opération en amont pour éviter les mauvaises surprises.
Tous les actes de votre SCI
Statuts, cessions de parts, dissolution et liquidation : SCI.
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.